Cómo calcular el finiquito: fórmula, ejemplos y qué incluye
Cuando termina una relación laboral, la empresa debe liquidar las
cantidades que el trabajador haya generado y todavía no haya cobrado.
Esa liquidación es el finiquito. No debe confundirse con la
indemnización por extinción o despido: pueden aparecer juntas en el
mismo documento, pero jurídicamente responden a conceptos distintos.
¿Qué es el finiquito?
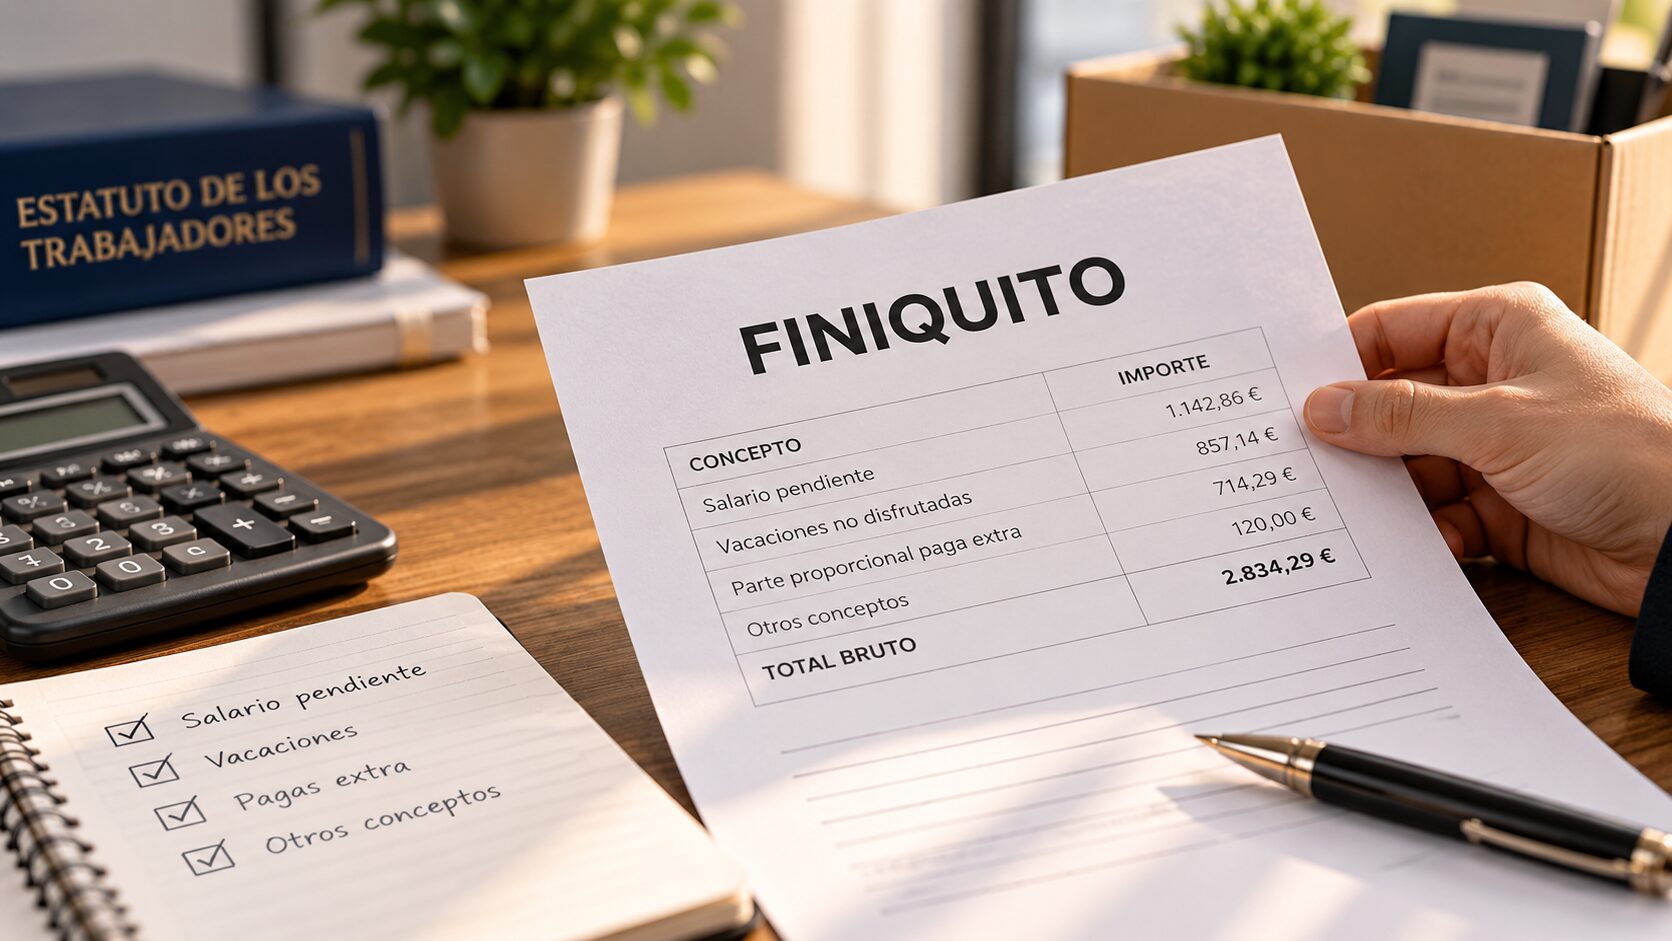
El finiquito es la liquidación de las cantidades pendientes al
extinguirse el contrato, ya sea por baja voluntaria, despido, fin de
contrato, mutuo acuerdo u otra causa. El artículo 49.2 del Estatuto de
los Trabajadores prevé que, al comunicar la extinción, el empresario
acompañe una propuesta del documento de liquidación de las cantidades
adeudadas.
La indemnización, cuando proceda, es distinta: compensa una determinada
forma de extinción del contrato. Por ejemplo, puede existir
indemnización por despido objetivo, por despido declarado improcedente o
por determinadas finalizaciones de contratos temporales.
¿Qué conceptos puede incluir?
| Concepto | ¿Puede incluirse? | Qué revisar |
|---|---|---|
| Salario pendiente | Sí | Días trabajados y no abonados, incluidos complementos salariales que correspondan. |
| Vacaciones devengadas y no disfrutadas | Sí | Se compensan económicamente al finalizar el contrato. Debe atenderse al convenio y al sistema de cómputo aplicable. |
| Pagas extraordinarias | Sí, si no están prorrateadas | Debe liquidarse la parte proporcional efectivamente devengada. |
| Horas extra, comisiones, incentivos u otros devengos | Si están generados y pendientes | El contrato, el convenio y la prueba de su devengo son determinantes. |
| Indemnización | Solo cuando legal o contractualmente proceda | No es finiquito en sentido estricto, aunque pueda figurar en el mismo recibo. |
Cómo calcularlo paso a paso
- Salario pendiente. Calcula la parte de salario correspondiente a los
días trabajados que todavía no se hayan abonado. El divisor
dependerá del sistema retributivo y de cómo esté configurado el
salario; dividir siempre el salario mensual entre 30 es una
aproximación frecuente, pero no una regla universal para todos los
conceptos. - Pagas extraordinarias. Si no están prorrateadas, calcula la parte
devengada desde el inicio del período de generación de cada paga
hasta la fecha de baja. Debe respetarse lo previsto en el convenio
colectivo o contrato. - Vacaciones. Determina los días de vacaciones devengados hasta la
fecha de extinción, resta los ya disfrutados y valora económicamente
los restantes conforme a la retribución que corresponda durante las
vacaciones. - Otros conceptos pendientes. Añade comisiones, incentivos, horas
extraordinarias u otras cantidades ya generadas. - Aplica cotizaciones y retenciones. El resultado bruto no coincide
necesariamente con el importe neto a percibir.
No existe una única fórmula válida para todos los trabajadores. El
convenio puede fijar más vacaciones que el mínimo legal, definir el
devengo de las pagas extra o establecer qué conceptos integran la
retribución durante las vacaciones. Por eso cualquier simulación debe
considerarse orientativa.
Ejemplo orientativo: baja voluntaria
Una trabajadora cobra 24.000 € brutos anuales en 14 pagas, es decir,
1.714,29 € por paga. Causa baja voluntaria el 20 de agosto de 2026.
Tiene 30 días naturales de vacaciones al año y ha disfrutado 10. Para el
ejemplo se supone que la paga de diciembre se devenga del 1 de julio al
31 de diciembre y que se usan días naturales. Si el convenio utiliza
otro sistema, el resultado cambiará.
| Concepto | Cálculo orientativo | Importe aprox. |
|---|---|---|
| Salario de agosto | 1.714,29 ÷ 30 × 20 días | 1.142,86 € |
| Paga extra de diciembre | 1.714,29 × 51 ÷ 184 días | 475,22 € |
| Vacaciones pendientes | 30 × 232 ÷ 365 = 19,07; menos 10 = 9,07 días × 57,14 € | 518,13 € |
| Total bruto orientativo | Suma de los conceptos | 2.136,21 € |
Este ejemplo no pretende fijar una fórmula legal única. Un convenio
puede utilizar períodos de devengo diferentes, días de cómputo distintos
o una base retributiva más amplia para vacaciones. Antes de reclamar
conviene revisar nóminas, convenio y contrato.
Finiquito al terminar un contrato temporal
Cuando un contrato de duración determinada termina por expiración del
tiempo convenido, el artículo 49.1.c del Estatuto de los Trabajadores
reconoce, con carácter general, una indemnización equivalente a la parte
proporcional de 12 días de salario por año de servicio. La propia norma
exceptúa, entre otros, los contratos formativos y el contrato de
duración determinada por sustitución. Esa indemnización se calcula
aparte del finiquito.
Finiquito en caso de baja voluntaria
La baja voluntaria no elimina el derecho al finiquito: deben abonarse
las cantidades ya devengadas. Lo que normalmente no existe es una
indemnización por la simple dimisión.
El trabajador debe respetar el preaviso que establezca el convenio
colectivo o, en su defecto, la costumbre aplicable. Las consecuencias de
incumplirlo no deben darse por supuestas: hay que comprobar si el
convenio o el contrato prevén una compensación o descuento y en qué
términos.
Finiquito en caso de despido
En un despido también deben liquidarse las cantidades pendientes. A ello
puede añadirse una indemnización si la modalidad de despido o su
posterior calificación la generan. La impugnación del despido tiene un
plazo específico y mucho más breve que una reclamación ordinaria de
cantidad.
¿Cuándo debe pagarse?
El Estatuto de los Trabajadores no establece una fecha única y general
para todos los finiquitos. La fecha puede venir condicionada por el
convenio, la fecha habitual de pago o las circunstancias de la
extinción. Si existe retraso en el pago de cantidades que tengan
naturaleza salarial, el artículo 29.3 prevé un interés por mora del 10 %
de lo adeudado. No debe extenderse automáticamente ese interés a
conceptos que no sean salario.
Fiscalidad y cotización
Los conceptos salariales del finiquito —por ejemplo, salario pendiente,
pagas extra o vacaciones retribuidas— están sujetos a las reglas
ordinarias de cotización y tributación. Las indemnizaciones por despido
o cese pueden disfrutar de exención en el IRPF dentro de los límites y
condiciones del artículo 7.e de la Ley 35/2006, con el límite general de
180.000 €, pero la exención no debe presumirse sin comprobar la causa de
extinción y la cuantía legalmente obligatoria.
Antes de firmar el finiquito
- Comprueba que el documento desglosa cantidades y conceptos.
- Puedes solicitar la presencia de un representante legal de los
trabajadores en el momento de firmar el recibo del finiquito. Si la
empresa impide esa presencia, puede hacerse constar en el documento. - Si no estás de acuerdo, es prudente dejar constancia expresa —por
ejemplo, «no conforme»— y conservar copia. Esa mención ayuda, pero no
sustituye el análisis del contenido del documento. - La eficacia liberatoria de un «saldo y finiquito» no es automática:
depende de su redacción, de la voluntad realmente expresada, de las
cantidades abonadas y de las circunstancias del caso.
Plazo para reclamar
Las reclamaciones de cantidades salariales prescriben, con carácter
general, al año desde el día en que la acción pudo ejercitarse. En
muchas reclamaciones laborales es necesario intentar previamente la
conciliación o mediación ante el servicio administrativo
correspondiente, aunque la Ley reguladora de la jurisdicción social
contempla excepciones.
Si además se quiere impugnar un despido, el plazo es de 20 días hábiles.
Es un plazo de caducidad, por lo que no conviene esperar a revisar el
finiquito para reaccionar frente al despido.
Preguntas frecuentes
¿Qué incluye un finiquito?
Las cantidades ya generadas y pendientes: salario, vacaciones no
disfrutadas, pagas extraordinarias no prorrateadas y otros devengos. La
indemnización, cuando exista, es un concepto distinto.
¿Puedo reclamar si ya he firmado?
En muchos casos sí. La firma no impide por sí sola toda reclamación,
pero el alcance del documento debe analizarse cuidadosamente.
¿Cuál es el plazo general para reclamar cantidades?
Un año desde que la cantidad pudo exigirse, sin perjuicio de plazos
especiales para otras acciones.
¿Tengo que pagar impuestos?
Los conceptos salariales tributan y cotizan conforme a las reglas
generales. Las indemnizaciones pueden tener un tratamiento fiscal
diferente.
Fuentes principales
- Real Decreto Legislativo 2/2015, Estatuto de los Trabajadores: arts.
29.3, 38, 49 y 59 (BOE, texto consolidado). - Ley 35/2006 del IRPF: art. 7.e (BOE, texto consolidado).
- Ley 36/2011, reguladora de la jurisdicción social: reglas sobre
conciliación o mediación previa y proceso laboral.